本文
個人住民税特別徴収のご案内
特別徴収とは?
特別徴収とは、事業所(給与支払者)が、従業員の個人住民税(市・県民税)を毎月の給与から天引きして、翌月の10日までに市に納入していただく制度です。
地方税法321条の4、西条市税条例45条の規定により、事業所(給与支払者)は特別徴収義務者として、原則すべての従業員について個人住民税を特別徴収することが義務付けられています。
事業主の皆さまには、法令順守と納税の公平性確保を図るために、ご理解・ご協力をお願いします。
※個人の方向けの徴収方法についてはこちらをご覧ください。
特別徴収の仕組み
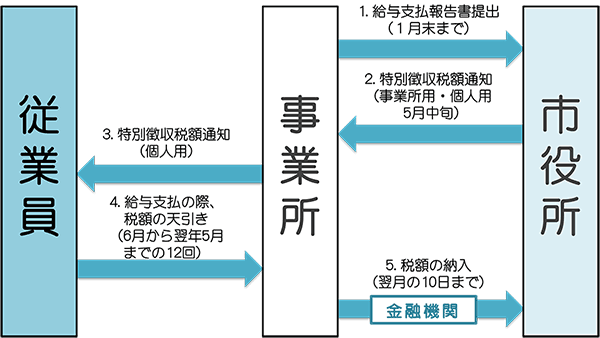
- 給与支払報告書の提出
事業所から、原則すべての従業員について、前年中(1月1日~12月31日)の給与支払金額を記入した「給与支払報告書」とともに「総括表」を、1月31日までに従業員の所在地の市町村へ提出していただきます。 - 事業所への特別徴収税額の通知
市役所から、毎年5月中旬に、年税額や毎月の給与天引き額を記載した事業所用税額通知書と個人用税額通知を事業所あてに送付します。
※税額の計算は市が行います。 - 従業員への特別徴収税額の通知
2.で送付された個人用の税額通知(「特別徴収税額の決定通知書(納税義務者用)」)を事業所から従業員各個人へ交付していただきます。 - 税額の天引き
事業所は、毎月の給与支払いの際に、2.で送付された事業所用の税額通知(「特別徴収税額の決定通知書(特別徴収義務者用)」)に記載されている税額を、従業員の給与から天引きしていただきます。(6月~翌年5月までの12回) - 税額の納入
事業主は、4.で天引きした税額を、翌月の10日までに納付書で金融機関へ納入していただきます。
※西条市以外で課税されている方が居る場合は、それぞれ課税された市町村へ納入していただく必要がありますのでご注意ください。
異動があった場合の手続き
就職・退職などによる従業員の異動や事業所の所在地変更等があった場合は届出が必要です。
- 手続きの詳細はこちらをご覧ください。
- 手続きに必要な各種様式等は申請書ダウンロードページからダウンロードしてください。
特別徴収に関連する情報
特別徴収の準備に必要な様式やよくある質問などの情報を下記にまとめていますので、ご活用ください。